

Cuprins
Ai deschis dosarul de daună, mașina a fost constatată, iar acum ai în față o sumă care nu seamănă cu devizul primit de la service. Diferența poate fi de câteva sute de lei sau de câteva mii, însă întrebarea rămâne aceeași: ce faci mai departe?
Oferta de despăgubire este o propunere, nu o decizie definitivă pe care trebuie să o accepți în ziua în care ajunge la tine. Poți cere modul în care a fost calculată suma, poți compara fiecare poziție cu prejudiciul real și poți solicita reevaluarea atunci când ceva lipsește sau este subevaluat.
În continuare găsești ce trebuie să conțină oferta, cum verifici dacă acoperă efectiv reparația, ce documente susțin o contestație și cum formulezi solicitarea de reevaluare. Oferta este doar una dintre etapele din gestionarea dosarului de daună RCA, iar felul în care o tratezi influențează tot ce urmează în dosar.
Când poți considera că despăgubirea RCA este prea mică?
Nemulțumirea față de sumă nu este, în sine, un argument. O contestație funcționează atunci când poți arăta o diferență concretă între prejudiciul documentat și modul în care a fost calculată despăgubirea.
Câteva situații care justifică o verificare atentă a ofertei:
- anumite piese sau operațiuni nu apar deloc în calcul;
- tariful de manoperă folosit diferă semnificativ de cel la care poate fi făcută efectiv reparația;
- lipsesc materialele sau operațiunile conexe, de exemplu cele de vopsitorie;
- există avarii care nu au fost cuprinse în constatarea inițială;
- soluția tehnică din calcul nu corespunde celei necesare în service;
- în cazul daunei totale, valoarea vehiculului dinainte de accident pare subevaluată;
- valoarea epavei pare supraevaluată.
Diferența dintre „mi se pare puțin” și o obiecție care poate fi analizată stă în modul de lucru: oferta se citește poziție cu poziție, nu prin compararea totalului cu suma pe care o așteptai. Două oferte cu același total pot ascunde situații complet diferite, una în care lipsesc piese și alta în care tariful de manoperă a fost redus.
Norma ASF nr. 20/2017 stabilește că asigurătorul răspunde inclusiv pentru erorile materiale, omisiunile și diferențele de cost care rezultă dintr-o ofertă ce exclude costurile de readucere a bunului la starea anterioară evenimentului. Cu alte cuvinte, o poziție lipsă din calcul rămâne o problemă a ofertei, nu una pe care trebuie să o suporți tu.
Ce trebuie să conțină oferta de despăgubire RCA?
Prima verificare pe care o poți face nu ține de tehnică auto, ci de conținutul documentului primit.
Conform Normei ASF nr. 20/2017, oferta pentru pagubele produse vehiculului trebuie să permită verificarea:
- modului detaliat de calcul al costurilor reparației;
- tarifelor la care a fost calculată manopera;
- surselor de referință folosite pentru costurile luate în considerare;
- iar în cazul unei daune totale economice, a modului de calcul al valorii vehiculului la data evenimentului și al valorii epavei.
Dacă ai primit un document din care nu poți reconstitui niciunul dintre aceste elemente, discuția despre suma finală este prematură. Fără calcul detaliat nu ai cum să identifici unde apare diferența, iar o contestație formulată în lipsa lui se reduce la o opinie.
Ce faci dacă ai primit doar o sumă, fără explicația calculului?
Cere completarea documentației, în ordinea aceasta:
- solicită în scris calculul detaliat al despăgubirii;
- cere devizul sau evaluarea pe baza căreia a fost stabilită suma;
- cere explicații punctuale pentru elementele eliminate sau diminuate;
- păstrează corespondența și dovada transmiterii solicitării.
O precizare utilă: nu cere „fișierul Audatex” sau un anumit format de raport, pentru că nu acesta este dreptul prevăzut de normă. Ceea ce poți solicita este calculul detaliat și sursele de referință, adică exact ceea ce trebuie să cuprindă oferta. Formulată astfel, cererea este mai greu de refuzat și îți dă documentul de care ai efectiv nevoie.
Cum verifici dacă oferta RCA acoperă în mod real reparația?
Verificarea are două componente: una financiară, prin comparație cu un deviz, și una tehnică, legată de avariile efectiv produse de accident.
Compară oferta asigurătorului cu un deviz de reparație
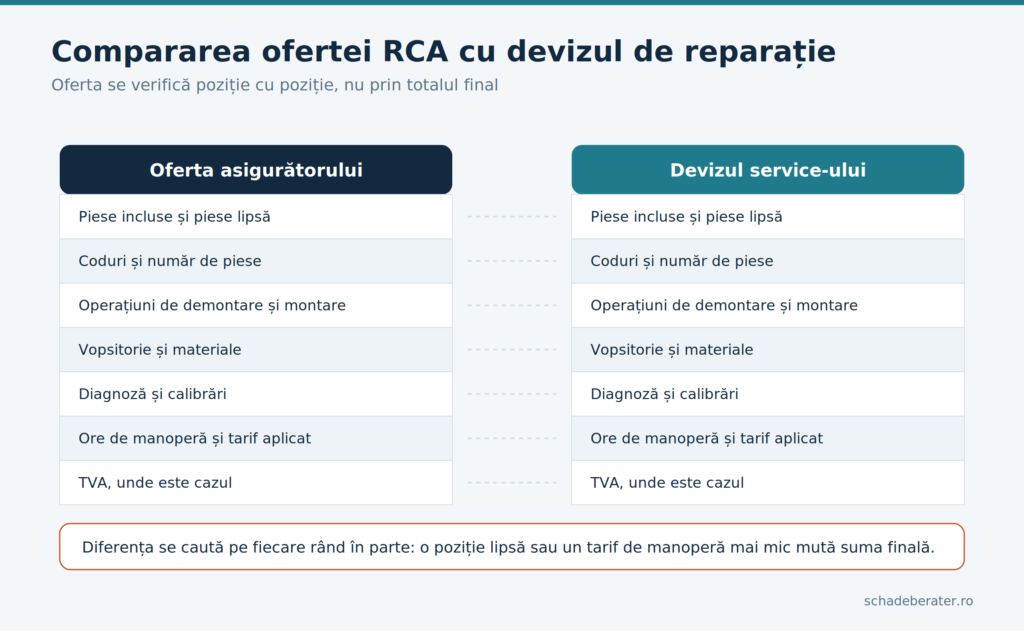
Cel mai simplu mod de a găsi diferența este să pui documentele unul lângă altul și să urmărești aceleași repere în ambele:
- piesele incluse și cele care lipsesc;
- numărul de piese și codurile lor, acolo unde sunt disponibile;
- operațiunile de demontare și montare;
- vopsitoria și materialele aferente;
- diagnoza și eventualele calibrări necesare după înlocuirea unor componente;
- numărul de ore de manoperă și tariful aplicat;
- TVA, unde este cazul;
- operațiunile omise sau înlocuite cu altele mai ieftine.
Sunt diferențe care apar frecvent și care nu se văd în total: o oră de manoperă calculată la un tarif sub cel practicat, o operațiune de vopsitorie redusă la o suprafață mai mică sau materiale contabilizate parțial. Fiecare dintre ele mută suma finală, dar niciuna nu este vizibilă dacă privești doar cifra de la sfârșit.
Calibrările merită o atenție separată. La vehiculele cu sisteme de asistență, înlocuirea unui parbriz, a unei bare sau a unei oglinzi poate impune recalibrarea senzorilor și a camerelor, o operațiune care apare în devizul service-ului, dar lipsește uneori din calculul asigurătorului.
Verifică dacă toate avariile accidentului au fost incluse
O parte dintre avarii devin vizibile abia după demontarea mașinii în service. Suporturi rupte în spatele barei, elemente de ranforsare deformate sau cablaje afectate nu apar în constatarea inițială pentru că nu puteau fi văzute atunci.
Dacă service-ul a identificat astfel de elemente, dosarul poate fi completat printr-o constatare suplimentară, procedură pe care o tratăm separat. Deocamdată reține doar că absența unei avarii din ofertă nu înseamnă automat că acea avarie nu ține de accident.
Cere o evaluare independentă atunci când diferența este importantă
Când diferența este mare sau discuția devine tehnică, o evaluare independentă îți dă un punct de sprijin. Evaluarea daunelor auto presupune verificarea costurilor de reparație, identificarea pieselor afectate și analiza unei oferte deja primite, astfel încât să știi dacă diferența este reală și cât reprezintă ea.
Nu orice diferență merită acest pas. Pentru câteva sute de lei, efortul și costul unei evaluări pot depăși miza; pentru o diferență de mii de lei sau pentru un dosar de daună totală, raportul se schimbă complet.
Despăgubirea este prea mică pentru că mașina a fost declarată daună totală?
În dauna totală economică se schimbă mecanismul de calcul, așa că se schimbă și lucrurile pe care le verifici.
Aici nu mai compari devizul de reparație cu oferta. Despăgubirea rezultă din diferența dintre valoarea de piață a vehiculului dinainte de accident și valoarea epavei, ceea ce mută discuția către:
- datele vehiculului: model, motorizare, an de fabricație, dotări, kilometraj;
- starea de întreținere avută în vedere la evaluare;
- modul în care a fost stabilită valoarea de piață;
- modul în care a fost stabilită valoarea epavei.
Norma ASF prevede că valoarea de piață reprezintă valoarea de înlocuire cu un vehicul comparabil ca marcă, tip, model, caracteristici tehnice, dotări, an de fabricație, kilometraj și stare de întreținere, iar modul de calcul se comunică persoanei prejudiciate. O dotare omisă sau un kilometraj greșit preluat pot reduce sensibil suma.
Ce poți face mai departe cu vehiculul și cum se stabilește valoarea reziduală ține de un subiect separat, tratat pe pagina despre daună totală auto.
Cum contești o ofertă de despăgubire RCA prea mică?
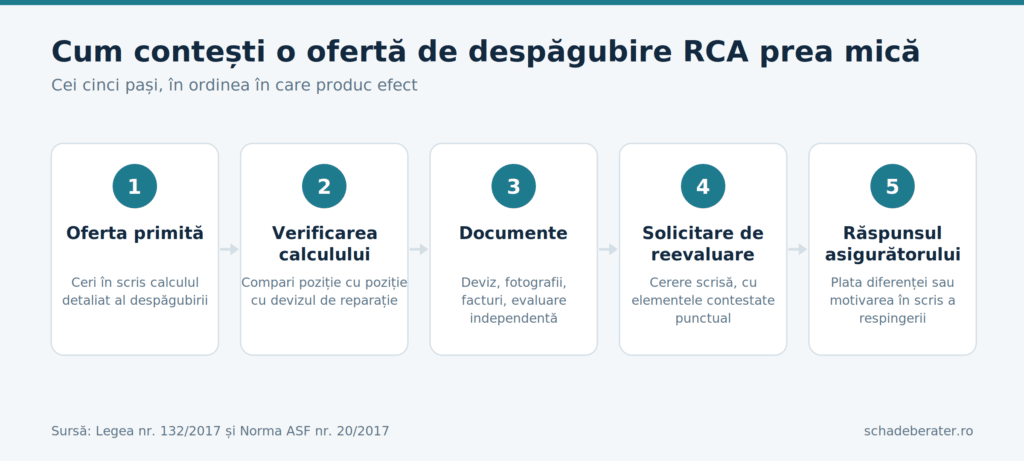
Contestația nu este un document complicat, dar are nevoie de o structură clară. Cei cinci pași de mai jos acoperă situația obișnuită.
1. Cere calculul complet al despăgubirii
Fără calculul detaliat nu poți spune unde apare diferența, iar o solicitare formulată vag primește, de regulă, un răspuns la fel de vag.
2. Compară calculul cu devizul și prejudiciul real
Aici se decide dacă ai o contestație sau doar o nemulțumire. Identifică pozițiile lipsă, diferențele de tarif și operațiunile modificate, apoi notează-le separat, cu suma aferentă fiecăreia.
3. Strânge documentele care justifică diferența
Devizul service-ului, fotografiile avariilor, documentele tehnice, facturile deja emise și, dacă există, evaluarea independentă.
4. Trimite solicitarea de reevaluare în scris
Cererea ar trebui să conțină:
- numărul dosarului de daună;
- datele vehiculului;
- oferta contestată și suma propusă de asigurător;
- elementele concrete cu care nu ești de acord;
- documentele care justifică diferența;
- solicitarea unei noi analize și a unui răspuns motivat.
5. Păstrează dovada transmiterii și toate răspunsurile
Folosește un canal care îți permite să demonstrezi data și conținutul comunicării, de exemplu e-mailul oficial de daune sau registratura asigurătorului. Discuțiile telefonice nu îți oferă aceeași protecție.
| Nu scrie doar „nu sunt de acord cu suma”. Indică exact ce element lipsește sau este subevaluat și atașează documentul care susține valoarea solicitată. |
Logica este simplă: cu cât cererea ta seamănă mai mult cu o listă de poziții verificabile, cu atât răspunsul asigurătorului poate fi mai concret.
Ce documente pot susține contestarea despăgubirii?
Documentele utile diferă de la un dosar la altul, însă cele care apar cel mai des sunt:
- oferta de despăgubire primită;
- procesul-verbal sau nota de constatare;
- devizul de reparație;
- fotografiile avariilor;
- constatarea suplimentară, dacă a fost întocmită;
- facturile sau alte documente privind costurile suportate;
- evaluarea tehnică independentă;
- documentele care atestă caracteristicile și dotările vehiculului;
- în cazul daunei totale, dovezile privind valoarea mașinii înainte de accident.
Nu încărca cererea cu acte fără legătură cu suma contestată. Un dosar în care fiecare document susține o poziție concretă din calcul este mai ușor de analizat decât unul voluminos și difuz.
Care sunt termenele pentru răspunsul și reevaluarea despăgubirii?
Există două termene distincte, iar confuzia dintre ele produce mai multă frustrare decât orice altă etapă a dosarului.
Termenul pentru soluționarea cererii de despăgubire
Conform art. 21 din Legea nr. 132/2017, în termen de 30 de zile de la data înaintării cererii de despăgubire, asigurătorul RCA este obligat:
- fie să formuleze în scris o ofertă de despăgubire justificată, transmisă cu confirmare de primire;
- fie să notifice în scris motivele pentru care nu a aprobat, total sau parțial, pretențiile de despăgubire.
Termenul se raportează la data la care ai înaintat cererea, nu la momentul în care asigurătorul consideră dosarul complet.
Ce se întâmplă dacă apar documente noi după ce despăgubirea a fost plătită?
Norma ASF nr. 20/2017 prevede expres că suma plătită poate fi reanalizată la cererea persoanei prejudiciate, pe baza documentelor justificative depuse ulterior plății. În această situație, asigurătorul răspunde în termen de 10 zile lucrătoare, fie plătind diferența de despăgubire justificată, fie comunicând în scris motivele respingerii.
Termenul de 10 zile lucrătoare nu este un termen general pentru orice contestație. El este prevăzut pentru reanalizarea unei despăgubiri deja plătite, pe baza unor documente depuse după plată.
Ce faci dacă asigurătorul menține oferta prea mică?
Opțiunile se parcurg gradual, iar prima dintre ele rezolvă o bună parte dintre situații. Fiecare dintre căile de atac disponibile după un refuz este detaliată separat, cu ce presupune, cât durează și când merită folosită.
Soluționarea directă cu asigurătorul
Completează documentația cu ceea ce lipsea și cere un răspuns motivat pe fiecare poziție contestată. Multe diferențe apar din documente care nu au ajuns la dosar, nu dintr-un refuz de principiu.
SAL-FIN
Pentru consumatorii eligibili există posibilitatea soluționării alternative a litigiului prin SAL-FIN, entitatea de soluționare alternativă a litigiilor din domeniul financiar non-bancar. Înainte de a apela la această procedură, consumatorul trebuie să poată demonstra că a încercat rezolvarea directă a diferendului cu asigurătorul. Procedura este gratuită pentru consumator, cu excepția eventualelor costuri pentru expertize, traduceri sau alte probe solicitate.
Petiție la ASF
Sesizarea Autorității de Supraveghere Financiară rămâne o variantă atunci când problema privește respectarea obligațiilor legale ale asigurătorului, de exemplu lipsa unui răspuns sau a calculului detaliat.
Acțiune în instanță
Pentru diferențe mari sau pentru situații care nu pot fi rezolvate amiabil, calea judiciară rămâne deschisă. Fiind o decizie cu implicații proprii, merită analizată împreună cu un avocat, în funcție de particularitățile dosarului.
Ce să verifici înainte să accepți oferta de despăgubire
Un ultim control înainte de a semna:
☐ Ai primit calculul detaliat al despăgubirii?
☐ Sunt incluse toate piesele și operațiunile necesare?
☐ Este indicat tariful de manoperă folosit?
☐ Apar în calcul toate avariile produse de accident?
☐ Ai comparat suma cu un deviz real de reparație?
☐ În cazul daunei totale, datele mașinii sunt corecte?
☐ Ai verificat valoarea vehiculului și valoarea epavei?
☐ Ai înțeles ce document semnezi prin acceptarea despăgubirii?
Ultimul punct merită atenție separată. Se spune uneori că poți lua banii și cere oricând diferența, însă efectele acceptării depind de formularea documentelor semnate. O plată parțială și o declarație prin care renunți la orice alte pretenții nu produc aceleași consecințe, așa că este util să citești textul înainte, nu după.
Cum te poate ajuta Schade Berater dacă oferta RCA este prea mică?
Când diferența este semnificativă sau calculul este greu de urmărit, verificarea poate fi făcută de cineva care lucrează zilnic cu astfel de dosare.
Schade Berater poate:
- verifica oferta și modul de calcul al despăgubirii;
- compara evaluarea cu prejudiciul și cu devizul real de reparație;
- identifica diferențele și omisiunile din calcul;
- ajuta la pregătirea documentației pentru solicitarea de reevaluare;
- gestiona comunicarea cu asigurătorul pe parcursul dosarului.
Ai primit o ofertă de despăgubire și nu știi dacă suma este corectă? Echipa Schade Berater poate verifica evaluarea și documentele dosarului înainte să iei o decizie.
Întrebări frecvente despre despăgubirile RCA prea mici
Sunt obligat să accept prima ofertă de despăgubire RCA?
Nu. Poți cere mai întâi modul de calcul și poți verifica dacă suma acoperă prejudiciul, înainte de a-ți exprima acceptul.
Pot cere asigurătorului calculul despăgubirii?
Da. Oferta pentru pagubele produse vehiculului trebuie să cuprindă modul detaliat de calcul al costurilor reparației, tarifele de manoperă și sursele de referință folosite.
Cum demonstrez că despăgubirea RCA este prea mică?
Prin comparație între calculul asigurătorului și prejudiciul documentat: devizul service-ului, fotografiile avariilor, documentele tehnice și, unde este cazul, o evaluare independentă.
Pot cere reevaluarea despăgubirii?
Da, mai ales dacă apar elemente neincluse sau documente justificative noi. Pentru despăgubirile deja plătite, Norma ASF reglementează expres reanalizarea sumei pe baza documentelor depuse ulterior plății.
Unde mă pot adresa dacă asigurătorul nu modifică oferta?
În funcție de caz: printr-o nouă solicitare motivată către asigurător, prin SAL-FIN pentru consumatorii eligibili, printr-o petiție la ASF sau în instanță.
Articolul are caracter informativ general și prezintă cadrul legal aplicabil dosarelor RCA. Pentru o situație concretă, analiza documentelor de la dosar rămâne necesară.

Comentarii recente