
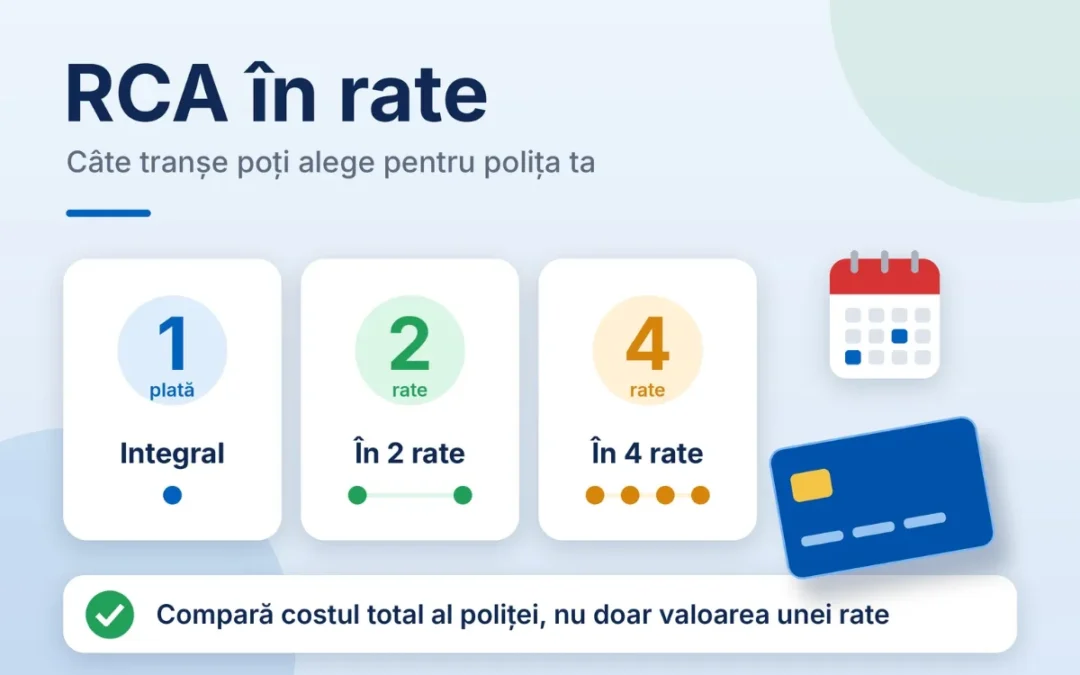
Dacă ai de reînnoit polița și suma integrală e greu de plătit dintr-odată, plata în rate poate fi o soluție. Mai jos vezi cum funcționează eșalonarea la RCA și la ce să fii atent înainte să o alegi. Pentru o ofertă concretă, găsești polițe auto și non-auto avantajoase cu Schade Berater.
| Pe scurt ▸ Numărul de rate la care poți plăti RCA-ul nu este fixat prin lege, ci diferă de la un asigurător la altul. Cele mai întâlnite opțiuni sunt plata integrală, în două tranșe sau în patru tranșe, unii asigurători oferind și variante cu plată la fiecare șase luni. Plata în rate este, în general, ușor mai costisitoare decât plata integrală anuală, pentru că include un cost suplimentar de eșalonare. |
Cuprins
De ce nu există un număr standard de rate
Spre deosebire de durata poliței RCA, care poate fi aleasă din intervalele stabilite legal (1, 6 sau 12 luni), modul de plată — integral sau eșalonat — este o facilitate comercială oferită de fiecare asigurător, nu o regulă unică valabilă pentru toată piața. Practic, două persoane cu polițe RCA identice ca durată pot avea scheme de plată complet diferite, în funcție de asigurătorul ales.
Opțiunile cele mai frecvente
Pe piața din România, cele mai des întâlnite variante de plată eșalonată sunt:
- plata integrală, dintr-o singură tranșă, la încheierea poliței;
- plata în două rate, de obicei la interval de șase luni;
- plata în patru rate, distribuite pe parcursul anului de valabilitate.
Detaliile exacte — numărul de rate disponibile, termenele de plată și eventualele costuri suplimentare — se stabilesc de fiecare asigurător și pot varia și în funcție de canalul prin care închei polița (direct, printr-un broker sau online).
Rate vs. plată integrală: ce merită să știi înainte să alegi
Plata eșalonată ajută la gestionarea bugetului, mai ales după creșteri de preț la RCA, dar vine de regulă cu un cost total ceva mai mare decât plata dintr-o singură tranșă. Înainte să alegi rate, merită să compari suma totală plătită în cele două variante, nu doar valoarea fiecărei tranșe în parte. Un alt aspect de verificat este ce se întâmplă cu polița dacă o rată nu este achitată la termen — unii asigurători suspendă acoperirea, ceea ce te-ar lăsa fără RCA valabil fără să-ți dai seama imediat.
Legătura cu durata poliței
Numărul de rate nu trebuie confundat cu durata poliței. Poți avea o poliță RCA încheiată pe 12 luni și plătită integral, sau aceeași durată plătită în patru rate — sunt două decizii separate. Dacă vrei să alegi și durata cea mai potrivită, merită parcursă și comparația dintre variantele de 1, 6 sau 12 luni.
Întrebări frecvente
Toți asigurătorii oferă plată în rate la RCA?
Nu neapărat — depinde de politica fiecărui asigurător și, uneori, de canalul de vânzare.
Plata în rate costă mai mult decât plata integrală?
De obicei da, ușor mai mult, ca urmare a costului de eșalonare aplicat de asigurător.
Ce se întâmplă dacă nu achit o rată la termen?
Riști suspendarea sau anularea poliței, ceea ce înseamnă că ai putea circula fără RCA valabil fără să-ți dai seama.
Surse
- Firmele de asigurări acceptă plata polițelor RCA în rate — Roviniete.ro: https://www.roviniete.ro/ro/info/firmele-de-asigurari-accepta-plata-politelor-rca-in-rate — confirmă practica pieței (2, 4 sau 6 rate, în funcție de asigurător) și absența unei reguli legale unice privind eșalonarea.

Comentarii recente