
Accidentul a avut loc, ai deschis dosarul de daună și te aștepți să primești despăgubirea. În loc de ofertă, primești însă o adresă prin care asigurătorul respinge, total sau parțial, cererea ta. Este o situație frustrantă, dar nu una fără ieșire.
Înainte de orice reacție, merită să înțelegi exact în ce situație te afli, pentru că nu orice întârziere sau discuție cu asigurătorul înseamnă refuz. Există diferențe importante între:
- un dosar incomplet, pentru care ți se cer documente suplimentare;
- un dosar aflat în investigație;
- o ofertă de despăgubire mai mică decât te așteptai;
- o respingere parțială a pretențiilor;
- un refuz efectiv al despăgubirii.
Un refuz trebuie analizat în raport cu motivele comunicate de asigurător și cu documentele din dosar. De acolo pornește orice demers ulterior.
Cuprins
Poate asigurătorul RCA să refuze despăgubirea?
Da. Legea permite asigurătorului să respingă, total sau parțial, o cerere de despăgubire, dar îl obligă să își justifice poziția în scris. Nu orice refuz este abuziv sau nelegal: uneori, motivele sunt întemeiate; alteori, la baza lor stă o neînțelegere, o probă lipsă sau o eroare care poate fi corectată.
Refuz total
Asigurătorul consideră că nu datorează despăgubirea solicitată, de exemplu pentru că apreciază că răspunderea asiguratului său nu este dovedită.
Refuz parțial
Unele pretenții sau avarii sunt acceptate, iar altele sunt respinse. De exemplu, asigurătorul acceptă avariile din bara din spate, dar consideră că cele din aripa laterală nu provin din același accident. Refuzul parțial este frecvent și nu trebuie ignorat doar pentru că o parte din bani a fost aprobată: partea respinsă poate fi reanalizată separat, dacă ai argumente.
Ofertă prea mică
Aceasta este o situație diferită de refuzul propriu-zis. Asigurătorul recunoaște dreptul la despăgubire, dar disputa privește valoarea. Pentru acest caz, vezi ghidul dedicat despre despăgubire RCA prea mică.
În cât timp trebuie asigurătorul să răspundă cererii de despăgubire?
Potrivit Legii nr. 132/2017, în termen de 30 de zile de la depunerea cererii de despăgubire, asigurătorul RCA trebuie fie să îți transmită o ofertă de despăgubire justificată, fie să îți comunice în scris motivele pentru care nu îți aprobă, total sau parțial, pretențiile. Ambele se transmit cu confirmare de primire.
Este important să faci diferența între etapele dosarului, pentru că termenul nu curge de la data accidentului:
- data accidentului;
- avizarea daunei;
- deschiderea dosarului și constatarea avariilor;
- depunerea cererii de despăgubire, cu documentele solicitate;
- oferta sau comunicarea motivelor refuzului.
Dacă asigurătorul nu îți notifică refuzul și motivele acestuia în termenul legal, legea prevede că este obligat la plata despăgubirii. Dacă nu își îndeplinește obligațiile la termen, diminuează nejustificat despăgubirea sau întârzie plata, legea prevede penalități de 0,2% pe zi de întârziere, calculate la suma cuvenită sau la diferența neachitată.
Și investigațiile au reguli proprii: legea stabilește un termen scurt în care asigurătorul trebuie să te anunțe că intenționează să desfășoare investigații, iar rezultatul motivat al acestora trebuie comunicat fără a depăși termenul general de răspuns. Un dosar „în investigație” de câteva luni, fără nicio comunicare, merită deci verificat. Dacă problema ta este mai degrabă că asigurătorul întârzie plata despăgubirii, găsești pașii în ghidul dedicat.
Care sunt cele mai frecvente motive pentru refuzul despăgubirii RCA?
Motivele de mai jos apar des în practică, dar niciunul nu este o concluzie universală. Fiecare trebuie verificat în raport cu dosarul concret.
Răspunderea pentru accident nu este suficient dovedită
Pot exista declarații contradictorii între șoferi, o amiabilă neclară sau lipsa altor probe din care să rezulte cine a produs accidentul. Fără stabilirea răspunderii asiguratului său, asigurătorul RCA nu are temei să plătească.
Dinamica accidentului este contestată
Asigurătorul poate considera că accidentul nu s-a produs în modul descris, de exemplu pentru că pozițiile mașinilor sau direcția impactului nu se potrivesc cu declarațiile.
Avariile nu sunt considerate compatibile cu accidentul declarat
Pot apărea discuții privind legătura dintre anumite avarii și evenimentul declarat: înălțimea impactului, forma deformărilor sau prezența unor avarii mai vechi.
Lipsesc documente importante
Cererea poate fi afectată de o documentație incompletă. Uneori, dosarul nu este respins definitiv, ci doar blocat până la completare.
Este invocată o situație de excludere prevăzută de lege
Legea RCA prevede anumite situații în care despăgubirea nu se acordă. Dacă asigurătorul invocă o astfel de excludere, verifică temeiul exact indicat în adresă și dacă se potrivește cu situația ta. Nu te mulțumi cu o referire vagă la „condițiile legale”: ai dreptul să știi ce prevedere anume este aplicată și de ce.
Există suspiciuni care determină investigații suplimentare
Asigurătorul poate desfășura investigații, în condițiile și termenele prevăzute de lege, atunci când are dubii privind producerea evenimentului. O investigație în curs nu este același lucru cu un refuz definitiv.
O constatare amiabilă completată greșit poate afecta despăgubirea?
Da, și este una dintre cele mai frecvente surse de probleme pe care le întâlnește echipa Schade Berater. Formularul nu reprezintă o recunoaștere a vinovăției, dar descrie faptele pe baza cărora asigurătorul analizează dosarul. Problemele pot apărea atunci când:
- sunt bifate greșit circumstanțele accidentului;
- schița nu corespunde declarațiilor;
- datele vehiculelor sau ale polițelor sunt introduse greșit;
- sunt menționate circumstanțe incompatibile cu dinamica relatată;
- formularul este incomplet;
- apar diferențe între amiabilă și declarațiile date ulterior.
Exemplu din practica Schade Berater: într-un dosar gestionat de echipa noastră, pe formularul de constatare amiabilă fusese bifată o circumstanță care sugera implicarea unui al treilea vehicul, deși accidentul avusese loc doar între două mașini. Șoferul nu fusese atent la completare. Asigurătorul a oprit instrumentarea dosarului până când păgubitul a adus de la Poliție o confirmare privind modul real de producere a accidentului. Neconcordanța a trebuit clarificată înainte ca dosarul să poată merge mai departe.
O bifă aparent minoră poate schimba complet modul în care este interpretată dinamica accidentului. Înainte să semnezi, verifică fiecare rubrică și citește din nou ce ai bifat. Vezi și ghidul despre cum completezi corect constatarea amiabilă.
Ce se întâmplă dacă unul dintre vehicule nu are RCA?
Constatarea amiabilă este prevăzută pentru accidente între două vehicule asigurate, din care au rezultat numai pagube materiale. Dacă unul dintre vehicule nu are RCA valabil, situația nu mai poate fi tratată ca o amiabilă obișnuită, iar accidentul trebuie documentat prin procedura corespunzătoare, de regulă de către Poliție.
Simpla completare a unui formular nu produce automat pierderea despăgubirii. Folosirea unei proceduri nepotrivite poate însă complica mult dosarul, pentru că documentul pe care te bazezi nu este cel cerut pentru situația respectivă.
Din experiența Schade Berater, mulți șoferi nu știu că amiabila nu se poate face dacă unul dintre autoturisme nu are asigurare. Verifică valabilitatea poliței celuilalt șofer înainte de a completa formularul. Am explicat pașii corecți în ghidul despre ce faci dacă ai fost lovit de o mașină fără RCA.
Lipsa probelor poate duce la respingerea dosarului?
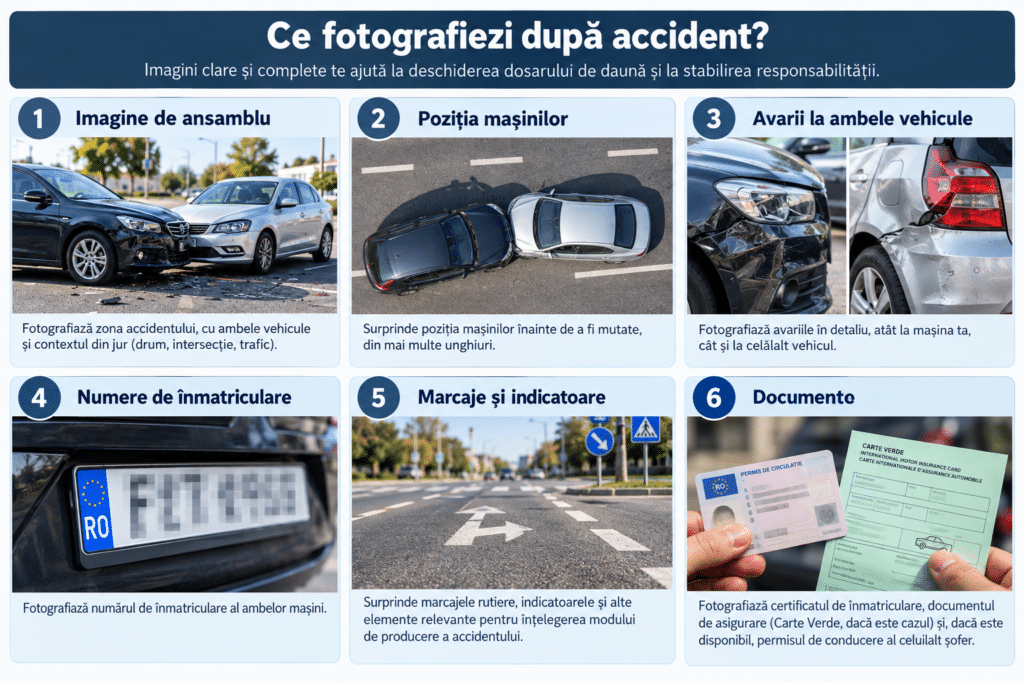
Da. Fără probe, este mult mai greu de stabilit cum s-a produs accidentul, iar un dosar care se bazează doar pe declarații contradictorii poate fi respins sau blocat. Probele utile includ:
- fotografiile de ansamblu ale locului accidentului;
- fotografiile cu poziția mașinilor după impact;
- fotografiile de detaliu ale avariilor, pentru ambele vehicule;
- numerele de înmatriculare;
- marcajele și indicatoarele din zonă;
- înregistrările camerelor de bord;
- camerele de supraveghere din apropiere;
- datele martorilor;
- documentele Poliției, dacă au fost întocmite.
Probele au și o limită de timp. Înregistrările camerelor de supraveghere sunt, de regulă, păstrate doar o perioadă scurtă, martorii își amintesc tot mai vag detaliile, iar urmele de pe carosabil dispar în câteva ore. Dacă știi că în zonă există camere, solicită imaginile cât mai repede, prin Poliție sau direct de la administratorul lor, în condițiile legii.
Mesajul practic este simplu: nu fotografia doar bara lovită. Documentează accidentul în ansamblu, pentru că detaliile care par nesemnificative la fața locului pot deveni decisive câteva săptămâni mai târziu.
Cum trebuie motivat refuzul despăgubirii?
Legea cere ca refuzul să fie comunicat în scris, cu motivele pentru care pretențiile nu sunt aprobate. Din adresa primită ar trebui să poți identifica clar:
- ce anume a fost respins;
- dacă refuzul este total sau parțial;
- motivul invocat de asigurător;
- documentele sau constatările pe care se bazează decizia.
O motivare scurtă nu este automat nelegală, iar una lungă nu este automat corectă. Contează conținutul concret: dacă motivul este suficient de clar ca să poți înțelege poziția asigurătorului și să o poți verifica. Dacă nu este, ai tot dreptul să ceri lămuriri suplimentare în scris.
De exemplu, o formulare de tipul „avariile nu corespund evenimentului declarat” spune foarte puțin dacă nu precizează la ce avarii se referă și pe ce se bazează concluzia. O motivare utilă indică elementele respinse, constatarea sau raportul tehnic invocat și legătura dintre acestea și decizia luată.
Ce documente trebuie să verifici după ce primești refuzul?
Înainte să contești ceva, reconstituie dosarul complet. Verifică:
- constatarea amiabilă sau actele Poliției;
- declarațiile date de tine și de celălalt șofer;
- fotografiile de la locul accidentului;
- filmările disponibile;
- procesul-verbal de constatare a avariilor;
- eventualele procese-verbale suplimentare de constatare;
- cererea de despăgubire și data depunerii ei;
- corespondența cu asigurătorul;
- adresa prin care ți-a fost comunicat refuzul;
- eventualele rapoarte sau justificări tehnice invocate de asigurător.
Dacă nu ai copii după unele documente din dosar, le poți solicita asigurătorului. Fără ele, este dificil să verifici pe ce s-a bazat decizia.
Ce faci dacă nu ești de acord cu refuzul asigurătorului?
Nu există un model universal de contestație, pentru că fiecare refuz are motive diferite. Există însă o ordine logică a pașilor:
- citește motivarea completă, nu doar concluzia;
- identifică exact ce este contestat și ce a fost acceptat;
- compară motivarea cu documentele din dosar;
- identifică eventualele erori sau neconcordanțe;
- completează dosarul cu probe relevante, dacă există;
- formulează în scris o solicitare de reanalizare, cu argumente concrete;
- păstrează toată corespondența și dovezile de transmitere;
- dacă situația nu se rezolvă, analizează căile extrajudiciare sau judiciare disponibile.
O solicitare de reanalizare bine construită are o structură simplă: numărul dosarului, decizia pe care o contești, motivele pentru care consideri că este greșită, probele care susțin poziția ta și ce anume ceri concret. Evită formulările generale sau emoționale; asigurătorul reanalizează argumente și documente, nu nemulțumiri. Trimite-o pe o cale care îți oferă dovada transmiterii.
O reclamație adresată direct asigurătorului este de obicei primul pas. Dacă nu primești un răspuns satisfăcător, poți formula o petiție către Autoritatea de Supraveghere Financiară sau poți apela la SAL-Fin, entitatea de soluționare alternativă a litigiilor din domeniul financiar nebancar, care funcționează în cadrul ASF. Procedura SAL-Fin este gratuită, dar presupune să dovedești că ai încercat mai întâi să rezolvi problema direct cu asigurătorul. Condițiile procedurilor se verifică pe site-ul ASF la momentul sesizării. Dacă disputa devine una juridică, poate fi necesară consultarea unui avocat.
Ce dovezi suplimentare pot ajuta la reanalizarea dosarului?
Dacă refuzul se bazează pe lipsa probelor sau pe dubii privind dinamica accidentului, dovezile noi pot conta mult. Exemple:
- fotografii suplimentare de la locul accidentului sau ale avariilor;
- filmări de pe camera de bord;
- imagini de la camerele de supraveghere din zonă, solicitate cât mai repede, înainte să fie șterse;
- declarațiile martorilor;
- acte ale Poliției;
- documente tehnice sau o evaluare independentă a avariilor;
- alte documente relevante pentru dinamica accidentului.
O probă nouă nu schimbă automat soluția, dar poate oferi asigurătorului motivul de care are nevoie pentru a reanaliza dosarul.
Ce se întâmplă dacă asigurătorul acceptă dosarul, dar oferă prea puțin?
Aici trebuie separate clar două situații: refuzul dreptului la despăgubire și disputa privind valoarea despăgubirii. Dacă asigurătorul a recunoscut răspunderea asiguratului său, dar suma oferită nu acoperă reparația, problema nu mai este una de refuz, ci de evaluare.
În acest caz, discuția se mută pe calculul despăgubirii: piese, manoperă, operațiuni omise, constatări suplimentare. Vezi pașii detaliați în ghidul despre cum contești o despăgubire RCA prea mică.
Ce greșeli pot compromite sau întârzia dosarul de daună?
Multe refuzuri sau blocaje pornesc de la greșeli făcute în primele ore după accident. Cele mai frecvente:
- completarea greșită a constatării amiabile;
- bifarea unor circumstanțe care nu corespund realității;
- lipsa fotografiilor sau fotografii doar cu propriile avarii;
- declarații contradictorii între amiabilă și declarațiile ulterioare;
- neidentificarea martorilor;
- lipsa documentelor solicitate;
- folosirea amiabilei într-o situație pentru care aceasta nu este potrivită;
- repararea vehiculului înainte de documentarea completă a avariilor;
- ignorarea solicitărilor legitime de clarificare din partea asigurătorului;
- pierderea documentelor originale sau a corespondenței cu asigurătorul.
Mai multe exemple găsești în articolul despre greșeli care pot compromite despăgubirea.
Când este util să ceri ajutor imediat după accident?
Cel mai bun moment pentru a evita un refuz este înainte ca dosarul să fie deschis. O intervenție rapidă, imediat după accident, poate preveni:
- completarea greșită a constatării amiabile;
- pierderea unor probe care nu mai pot fi recuperate ulterior;
- folosirea unei proceduri nepotrivite, de exemplu amiabilă cu un vehicul fără RCA;
- declarații contradictorii;
- lipsa fotografiilor relevante.
Din experiența Schade Berater, greșelile de completare a constatării amiabile apar frecvent. De aceea, este mai simplu ca situația să fie clarificată înainte ca documentele să fie completate greșit decât să fie corectată ulterior o neconcordanță din dosar. Din acest motiv, echipa Schade Berater încurajează păgubiții să o contacteze imediat după producerea evenimentului, pentru a fi îndrumați pas cu pas, inclusiv la completarea amiabilei.
Cum te poate ajuta Schade Berater dacă asigurătorul refuză despăgubirea?
Un refuz nu înseamnă neapărat sfârșitul drumului, dar nici nu garantează că o contestație va avea succes. Echipa Schade Berater poate prelua:
- verificarea documentelor din dosar;
- analiza motivelor refuzului;
- identificarea neconcordanțelor dintre motivare și probe;
- sprijin pentru completarea și documentarea dosarului;
- comunicarea cu asigurătorul;
- solicitarea reanalizării atunci când există argumente;
- sprijin încă de la începutul dosarului, pentru evitarea erorilor.
Află mai multe despre serviciul de gestionare a dosarului de daună RCA.
Întrebări frecvente despre refuzul despăgubirii RCA
Asigurătorul poate refuza despăgubirea fără explicații?
Nu. Legea îl obligă să comunice în scris, cu confirmare de primire, motivele pentru care nu aprobă, total sau parțial, cererea de despăgubire, în termen de 30 de zile de la depunerea acesteia.
Ce fac dacă am completat greșit constatarea amiabilă?
Semnalează neconcordanța cât mai repede asigurătorului, în scris, și susține varianta reală cu probe: fotografii, martori, filmări sau documente de la Poliție. Cu cât clarificarea vine mai devreme, cu atât este mai ușor de rezolvat.
Pot corecta o greșeală din amiabilă după accident?
Formularul semnat nu se modifică unilateral, pentru că fiecare șofer are câte un exemplar. Poți însă depune la dosar precizări și probe care explică greșeala. Dacă și celălalt șofer confirmă varianta corectă, clarificarea este mai simplă.
Ce se întâmplă dacă unul dintre șoferi nu are RCA?
Nu se face constatare amiabilă, iar accidentul se documentează prin procedura corespunzătoare, de regulă de către Poliție. Despăgubirea urmează apoi un mecanism diferit de cel al dosarului RCA obișnuit.
Pot cere reanalizarea unui dosar respins?
Da. Formulează în scris o solicitare de reanalizare, cu argumente concrete și, dacă există, cu probe noi. Păstrează dovada transmiterii și toate răspunsurile primite.
Ce fac dacă nu am suficiente fotografii de la accident?
Caută alte surse de probe: camere de bord ale altor șoferi, camere de supraveghere din zonă, martori, documente de la Poliție. Solicită cât mai repede înregistrările video, pentru că acestea sunt, de regulă, păstrate doar o perioadă limitată.
Unde pot reclama decizia unui asigurător?
Mai întâi direct la asigurător. Dacă nu primești o soluție, poți depune o petiție la ASF sau poți apela gratuit la SAL-Fin, după ce dovedești că ai încercat rezolvarea directă. Ultima opțiune rămâne instanța de judecată.

Comentarii recente