
Mașina ta a fost avariată într-un accident pe care nu tu l-ai provocat și, de la o zi la alta, nu o mai poți folosi. Trebuie totuși să ajungi la serviciu, să duci copiii la școală sau să îți rezolvi drumurile obișnuite, așa că ești nevoit să găsești o alternativă de transport. Pe lângă costul reparației, această perioadă poate genera un prejudiciu distinct: lipsa de folosință a vehiculului.
Asigurarea RCA a celui vinovat nu acoperă doar readucerea mașinii la starea de dinainte de accident. În anumite condiții, poate fi despăgubit și prejudiciul produs de imposibilitatea de a utiliza vehiculul. Una dintre situațiile prevăzute expres de reglementări este înlocuirea temporară a mașinii avariate cu un vehicul similar sau dintr-o clasă inferioară. Despăgubirea nu este însă automată: perioada și cheltuielile trebuie justificate cu documente. Dacă te interesează direct soluția practică, vezi cum funcționează serviciul de mașină la schimb după accident.
Cuprins
Ce înseamnă lipsa de folosință a mașinii după un accident?
Lipsa de folosință descrie situația în care vehiculul nu mai poate fi utilizat din cauza avariilor produse în accident. Pentru proprietar, această indisponibilitate înseamnă de obicei costuri sau neajunsuri concrete: închirierea unei alte mașini, reorganizarea deplasărilor sau alte cheltuieli pe care nu le-ar fi avut dacă accidentul nu s-ar fi produs.
Pentru ca un astfel de prejudiciu să poată fi despăgubit prin RCA, trebuie îndeplinite câteva condiții de bază: indisponibilitatea să fie consecința accidentului, iar perioada și costurile să poată fi documentate. Norma ASF nr. 20/2017 stabilește că despăgubirile pentru lipsa de folosință se acordă pe baza documentelor justificative care dovedesc prejudiciul suferit ca urmare a imposibilității de a utiliza vehiculul avariat.
Lipsa de folosință este diferită de costul reparației
Costul reparației privește readucerea vehiculului la starea anterioară accidentului: piese, materiale, manoperă. Lipsa de folosință privește consecințele produse în perioada în care vehiculul nu poate fi utilizat. Sunt două componente diferite ale prejudiciului și se analizează separat în dosarul de daună.
Lipsa de folosință nu este automat o sumă pentru fiecare zi
Nu există un tarif zilnic acordat automat pentru simplul fapt că mașina a fost avariată. O zgârietură care nu te împiedică să folosești mașina în siguranță nu generează, de regulă, un astfel de prejudiciu. Contează dacă vehiculul chiar nu mai putea fi utilizat din punct de vedere tehnic și ce cheltuieli dovedite ai avut în acea perioadă.
Când poți cere despăgubiri pentru lipsa de folosință?
Fiecare dosar se analizează individual, dar, în linii mari, o cerere de despăgubire pentru lipsa de folosință are o bază solidă atunci când sunt îndeplinite următoarele condiții:
- accidentul este acoperit de polița RCA a vehiculului vinovat, iar răspunderea rezultă din constatarea amiabilă sau din actele Poliției;
- vehiculul tău nu mai poate fi utilizat din punct de vedere tehnic ca urmare a avariilor;
- există un prejudiciu concret, nu doar un disconfort teoretic;
- cheltuielile solicitate au legătură directă cu indisponibilitatea mașinii;
- perioada pentru care ceri despăgubirea poate fi justificată;
- există documente care permit verificarea cheltuielilor: contract, factură, dovada plății.
Dacă una dintre aceste verigi lipsește, discuția devine mai complicată. De exemplu, o mașină care are doar avarii estetice și poate circula în siguranță nu se încadrează, de regulă, în situația de imposibilitate de utilizare. La fel, o cheltuială fără documente justificative este greu de susținut în dosar, chiar dacă a existat în realitate. Iar dacă ai contribuit și tu la producerea accidentului, despăgubirea se poate raporta la gradul de răspundere al fiecărui șofer.
Pentru ce perioadă poate fi cerută despăgubirea?
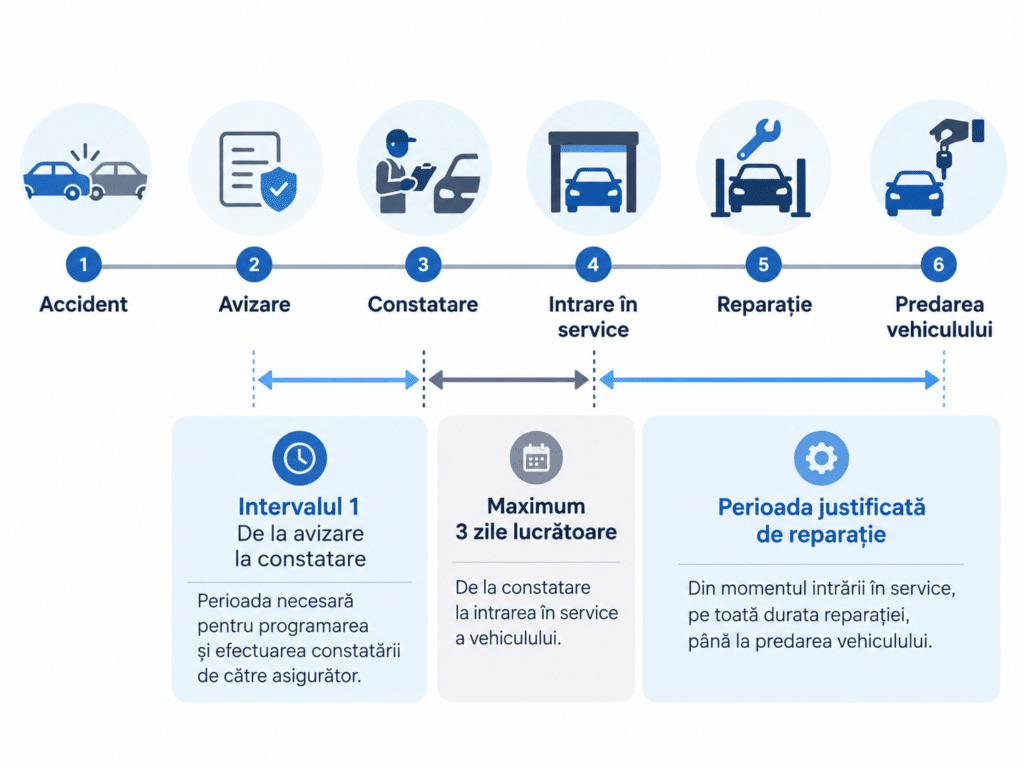
O greșeală frecventă este calcularea perioadei „de la accident până când mi-am primit mașina înapoi”, fără alte verificări. Norma ASF nr. 20/2017 stabilește însă repere concrete. Pentru un vehicul care se repară și nu este daună totală, perioada luată în calcul este cea dintre data avizării daunei și data constatării avariilor de către asigurător, la care se adaugă:
- perioada în care proprietarul face demersurile pentru introducerea mașinii în reparație, dar nu mai mult de 3 zile lucrătoare de la constatare;
- perioada de timp justificată, necesară reparării într-o unitate reparatoare, calculată de la data semnării documentelor care dovedesc intrarea în reparație.
Perioada dintre avizare și constatare poate fi invocată doar dacă ai permis accesul asigurătorului la vehicul și ai asigurat condițiile necesare pentru constatare. Dacă asigurătorul face cercetări suplimentare care împiedică introducerea mașinii în reparație, perioada se prelungește corespunzător.
Perioada de reparație
Aici apare cel mai des diferența dintre durata efectivă și durata justificată a reparației. Dacă mașina stă trei săptămâni în service pentru că atelierul este aglomerat sau pentru că o piesă a fost comandată târziu, nu înseamnă automat că toată perioada va fi acceptată. Se analizează cât timp era necesar din punct de vedere tehnic pentru lucrările respective și ce anume a cauzat prelungirea. Nu orice întârziere apărută în service poate fi pusă în sarcina asigurătorului.
Un exemplu simplu: dacă avizezi dauna luni, constatarea se face miercuri, iar mașina intră în service vineri, intervalul de la avizare la constatare și cele două zile până la intrarea în service se încadrează în reperele normei. Dacă însă mașina intră în service abia peste două săptămâni, fără un motiv legat de asigurător, zilele suplimentare vor fi greu de justificat.
Ce se întâmplă în cazul unei daune totale economice?
Când mașina este încadrată ca daună totală auto economică și nu se mai repară, regula este diferită: perioada relevantă este cea dintre data avizării daunei și data la care asigurătorul RCA transmite oferta de despăgubire. Logica e simplă: nu mai există o reparație care să marcheze sfârșitul indisponibilității, așa că reperul devine momentul în care primești oferta.
Lipsa de folosință și mașina de înlocuire sunt același lucru?
Nu, deși cele două noțiuni sunt adesea folosite ca sinonime. Lipsa de folosință este prejudiciul: faptul că nu îți poți utiliza vehiculul și suporți consecințele acestei situații. Mașina de înlocuire este una dintre modalitățile prin care aceste consecințe pot fi acoperite.
Norma ASF menționează expres înlocuirea temporară a vehiculului avariat cu unul dintr-o clasă similară sau inferioară, închiriat de la o entitate autorizată pentru această activitate. Costul închirierii poate intra în despăgubire dacă sunt respectate condițiile aplicabile și există documente justificative.
Este important să separi și serviciul comercial de despăgubirea legală. Faptul că Schade Berater poate facilita o mașină gratuită în caz de accident este un serviciu oferit păgubiților, nu o regulă care se aplică automat în orice dosar RCA. Condițiile concrete se stabilesc de la început, pentru fiecare caz în parte.
Ce fel de mașină de înlocuire poate fi justificată?
Reperul stabilit de normă este un vehicul:
- dintr-o clasă similară celei a mașinii avariate;
- sau dintr-o clasă inferioară.
În practică, clasa se raportează la segmentul și caracteristicile mașinii tale: dimensiuni, motorizare, nivel de echipare. Dacă ai o mașină compactă de familie, reperul este tot o mașină compactă, nu o limuzină executivă.
Poți cere o mașină dintr-o clasă superioară?
Poți alege o mașină mai scumpă, dar diferența de cost nu trebuie presupusă ca fiind acoperită automat. Într-o astfel de situație trebuie separate două lucruri: costul justificabil pentru înlocuirea vehiculului avariat și costul suplimentar rezultat din alegerea voluntară a unei clase superioare. Al doilea rămâne, de regulă, în sarcina ta.
Din experiența Schade Berater: solicitarea unei mașini dintr-o clasă superioară apare rar în dosarele gestionate, tocmai pentru că regula clasei similare sau inferioare este explicată păgubitului încă de la început, înainte de preluarea mașinii de înlocuire.
Ce costuri NU trebuie presupuse automat ca fiind acoperite?
Aceasta este zona în care apar cele mai multe așteptări nerealiste. Merită să le clarifici înainte să închiriezi o mașină, nu după ce primești oferta asigurătorului.
Combustibilul mașinii de înlocuire
Cea mai frecventă confuzie pe care o întâlnește echipa Schade Berater este convingerea că asigurătorul sau centrul de daune trebuie să plătească și combustibilul consumat cu mașina de înlocuire. Nu există o astfel de obligație automată. Despăgubirea privește costul necesar pentru a avea temporar un vehicul, nu costurile normale de exploatare. Combustibilul l-ai fi plătit oricum dacă ai fi circulat cu propria mașină.
Diferența pentru o clasă auto superioară
Dacă alegi din proprie inițiativă un vehicul superior celui justificat de situație, costul suplimentar nu este, în mod automat, despăgubibil. Discuția se poartă doar în jurul costului unui vehicul similar sau inferior.
Servicii și opțiuni suplimentare
Nu sunt incluse automat nici opțiunile care nu au legătură cu nevoia de înlocuire a vehiculului: dotări premium, servicii suplimentare de închiriere sau alte costuri alese pentru confort, fără legătură cu indisponibilitatea mașinii tale.
Pot fi despăgubite și costurile de transport?
Da, dar în situații specifice, pe care nu trebuie să le confunzi cu lipsa de folosință propriu-zisă. Norma ASF prevede că, atunci când vehiculul avariat nu se mai poate deplasa prin forță proprie, pot fi despăgubite, pe bază de documente justificative, cheltuielile de transport până la domiciliu ale persoanelor care călătoreau în mașină, fără a depăși tariful unui bilet de avion la clasa economic, precum și cheltuielile de transport al mărfurilor aflate în vehicul până la destinație.
Așadar, trebuie să faci distincția între trei lucruri diferite:
- costurile de transport generate direct de accident, în situațiile prevăzute de normă;
- costul mașinii de înlocuire pe perioada justificată;
- combustibilul folosit pentru mașina închiriată, care nu intră automat în despăgubire.
În toate cazurile, documentele justificative sunt esențiale: bilete, facturi, bonuri și dovezi de plată.
Ce documente trebuie păstrate?
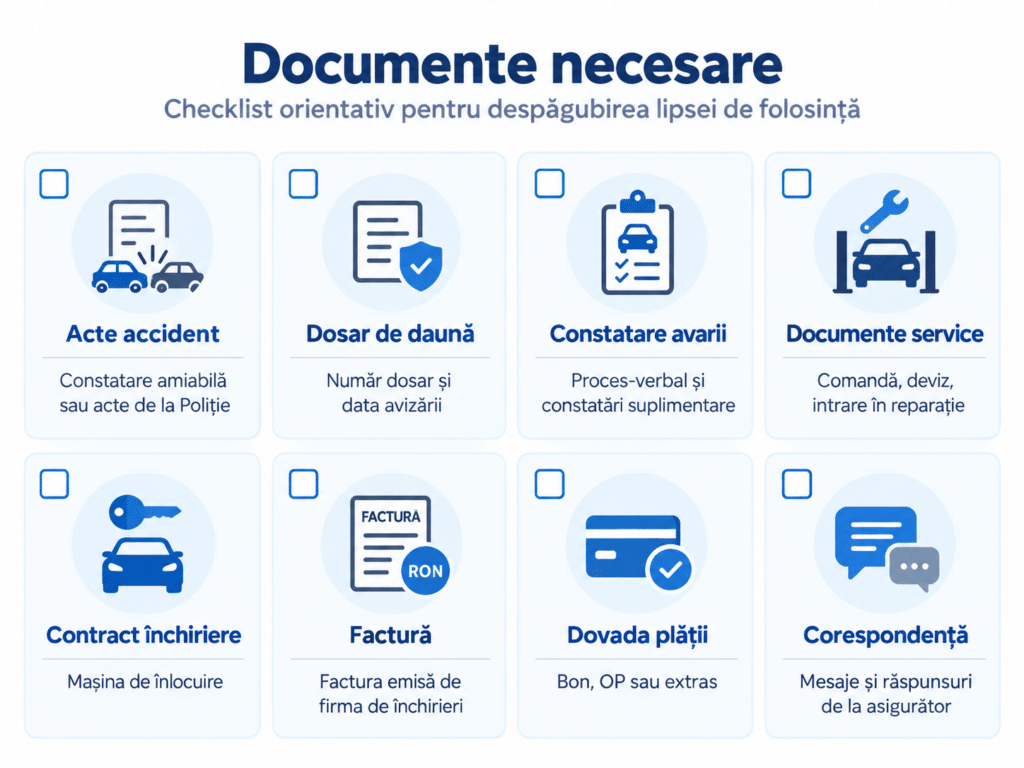
Un dosar bine documentat reduce considerabil discuțiile cu asigurătorul. Lista de mai jos este orientativă; în funcție de situație, pot fi solicitate și alte acte:
- documentele accidentului: constatarea amiabilă sau actele Poliției;
- documentele dosarului de daună, inclusiv numărul dosarului și data avizării;
- procesul-verbal de constatare a avariilor și eventualele constatări suplimentare;
- documentele service-ului: comanda de reparație, devizul, documentul de intrare în reparație;
- informațiile privind durata reparației și data predării vehiculului;
- contractul de închiriere pentru mașina de înlocuire;
- factura emisă de firma de închirieri;
- dovada plății;
- documentele privind vehiculul închiriat, din care să rezulte clasa acestuia;
- eventualele documente pentru alte costuri de transport;
- corespondența cu asigurătorul.
Păstrează originalele și fă copii sau fotografii pentru tine. Dacă nu este clar ce lipsește din dosar, întreabă în scris, ca să ai o evidență a tuturor solicitărilor.
Poți cere despăgubiri dacă nu ai închiriat o altă mașină?
Răspunsul nu este un „da” automat. Norma leagă despăgubirea pentru lipsa de folosință de documentele justificative care dovedesc prejudiciul suferit. Dacă nu ai închiriat o mașină și nici nu ai avut alte cheltuieli dovedite, o cerere este greu de susținut, iar un tarif zilnic ipotetic, calculat din estimări, nu are acoperire în documente.
În astfel de situații trebuie analizate:
- prejudiciul efectiv pe care l-ai suferit;
- modul în care acesta poate fi demonstrat;
- documentele pe care le ai deja;
- situația ta concretă, de exemplu dacă foloseai mașina pentru activitatea profesională.
Dacă ai avut cheltuieli reale generate de indisponibilitatea mașinii, discută-le cu cine te ajută la dosar înainte să renunți la ele. Dacă nu ai avut, nu construi o pretenție pe baza unei sume estimative.
Ce se întâmplă dacă asigurătorul întârzie soluționarea dosarului?
Întârzierile pot influența perioada de indisponibilitate, dar trebuie analizate etapă cu etapă:
- constatarea avariilor, pe care asigurătorul trebuie să o facă în 3 zile lucrătoare de la avizare sau la o dată convenită cu tine;
- solicitările suplimentare de documente;
- investigațiile sau cercetările suplimentare, care prelungesc perioada dacă împiedică intrarea mașinii în reparație;
- constatarea suplimentară, atunci când după demontare apar avarii care nu au putut fi observate inițial;
- oferta de despăgubire, relevantă mai ales în cazul daunei totale;
- plata despăgubirii.
Foarte important: nu orice întârziere este imputabilă asigurătorului. Dacă mașina nu a fost pusă la dispoziție pentru constatare, dacă documentele au fost depuse târziu sau dacă service-ul are propriile întârzieri, situația se analizează diferit. Dacă ești deja în situația în care asigurătorul întârzie plata despăgubirii RCA, am explicat separat termenele și pașii pe care îi poți urma.
Ce faci dacă asigurătorul refuză sau reduce despăgubirea pentru lipsa de folosință?
Nu accepta și nu respinge oferta înainte să înțelegi exact ce conține. Pașii recomandați:
- verifică motivarea transmisă de asigurător;
- identifică perioada acceptată și perioada respinsă, pe zile;
- verifică ce costuri au fost eliminate și din ce motiv: clasă superioară, combustibil, servicii suplimentare sau altele;
- compară calculul cu documentele tale: contract, facturi, date de intrare și de ieșire din service;
- cere în scris explicații și reanalizarea situației dacă observi neconcordanțe;
- păstrează toată corespondența.
Uneori reducerea este justificată, de exemplu atunci când s-a ales o mașină dintr-o clasă superioară. Alteori poate exista o eroare în calculul perioadei sau un document care nu a fost luat în considerare. Dacă apreciezi că despăgubirea RCA este prea mică, vezi ghidul nostru despre contestarea ofertei.
Cum te poate ajuta Schade Berater?
Echipa Schade Berater poate prelua analiza dosarului și îți explică de la început condițiile pentru mașina de înlocuire: ce clasă este justificată, ce costuri nu sunt acoperite automat și ce documente trebuie păstrate. Verificăm perioada care poate fi susținută, documentele depuse și comunicarea cu asigurătorul și te sprijinim în instrumentarea dosarului până la soluționare.
Din experiența Schade Berater, multe dintre neclaritățile legate de mașina la schimb pot fi evitate dacă regulile sunt explicate păgubitului încă de la început. Află mai multe despre serviciul de gestionare a dosarului de daună RCA.
Întrebări frecvente despre despăgubirea pentru lipsa de folosință
RCA plătește mașina închiriată după accident?
Poate plăti costul închirierii, dacă accidentul este acoperit de RCA-ul celui vinovat, mașina ta nu mai poate fi utilizată din punct de vedere tehnic, vehiculul închiriat este dintr-o clasă similară sau inferioară, provine de la o entitate autorizată și există documente justificative: contract, factură, dovada plății.
Pot primi o mașină mai scumpă decât cea avariată?
Poți alege una, dar diferența de cost față de o mașină din clasa similară nu este acoperită automat. Reperul legal este un vehicul similar sau inferior celui avariat, iar costul suplimentar al unei clase superioare rămâne, de regulă, în sarcina ta.
Asigurătorul plătește și combustibilul?
Nu trebuie să presupui acest lucru. Despăgubirea privește costul de a avea temporar un vehicul, nu costurile normale de utilizare. Combustibilul l-ai fi plătit și dacă ai fi circulat cu propria mașină.
Cât timp pot beneficia de mașină de înlocuire?
Pentru o mașină care se repară, perioada cuprinde intervalul dintre avizare și constatare, maximum 3 zile lucrătoare pentru intrarea în service și durata justificată a reparației. Perioada se poate prelungi dacă asigurătorul face cercetări suplimentare care împiedică începerea reparației.
Pot cere lipsa de folosință dacă mașina este daună totală?
Da, în condițiile normei. Pentru un vehicul încadrat în daună totală economică, care nu se mai repară, perioada relevantă este cea dintre data avizării daunei și data la care asigurătorul transmite oferta de despăgubire.
Ce se întâmplă dacă reparația durează mai mult decât era estimat?
Se analizează motivul. Dacă prelungirea are justificare tehnică sau este cauzată de asigurător, de exemplu prin cercetări suplimentare ori printr-o constatare suplimentară întârziată, poate fi luată în calcul. Întârzierile proprii ale service-ului nu sunt automat imputabile asigurătorului.
Ce documente trebuie să păstrez pentru despăgubire?
Actele accidentului, documentele dosarului de daună și ale constatării, documentele service-ului cu datele de intrare și ieșire din reparație, contractul de închiriere, factura, dovada plății, documentele privind clasa vehiculului închiriat și corespondența cu asigurătorul.

Comentarii recente